Prudential Indonesia berkomitmen untuk memberikan perlindungan Asuransi Kesehatan yang berkualitas dan berkelanjutan kepada para Nasabah, antara lain melalui dukungan lebih dari 1700 penyedia fasilitas dan jasa kesehatan yang tergabung dalam jaringan PRUPriority Hospitals (termasuk cashless dan reimbursement, di dalam dan luar negeri) untuk memastikan perawatan kesehatan yang berkualitas serta menjaga biaya medis di tingkat yang wajar berdasarkan diagnosa, perawatan, dan pelayanan yang disediakan, sehingga manfaat asuransi dapat terus dinikmati oleh Nasabah dalam jangka panjang.

Namun demikian, di luar upaya pengelolaan biaya kesehatan yang efektif, ada berbagai faktor lainnya seperti faktor inflasi medis di Indonesia yang terus naik, di tahun 2026 diproyeksikan mencapai 17,8%, atau 7,1 kali lebih tinggi dari inflasi umum (Sumber: Infographic - Health Trends 2026 Asia.pdf), dinamika nilai tukar mata uang, yang terus mendorong kenaikan biaya kesehatan. Oleh karena itu dari hasil peninjauan ini maka Perusahaan menetapkan peyesuaian Biaya Asuransi agar dapat menyesuaikan dengan dinamika biaya kesehatan.

Hasil peninjauan ini menetapkan penyesuaian Biaya Asuransi (“Repricing”) untuk Asuransi Tambahan Kesehatan PRUPrime Healthcare Plus dan PRUPrime Healthcare Plus Pro yang akan diinformasikan melalui Surat Informasi Penyesuaian Biaya Asuransi (“Surat Repricing”) dan menggantikan Biaya Asuransi yang telah diinformasikan sebelumnya dalam Polis atau informasi lainnya. Surat Repricing akan mulai dicetak dan dikirimkan kepada Nasabah secara bertahap mulai tanggal 13 September 2026 dan akan efektif berlaku sesuai dengan tanggal efektif penyesuaian Biaya Asuransi yang tercantum di dalam Surat Repricing.

Selain itu, di Repricing 2026 ini, kami juga memperkenalkan fasilitas terbaru bagi Nasabah untuk dapat melakukan penyesuaian Premi secara mandiri, yang dapat diakses melalui menu “Premium Adjustment” (jika Nasabah memilih dalam Bahasa Inggris) atau menu “Penyesuaian Premi” (jika Nasabah memilih Bahasa Indonesia) di PRUServices (untuk selanjutnya akan disebut menu “Premium Adjustment / Penyesuaian Premi” di PRUServices). Dengan demikian, penyesuaian Premi dapat dilakukan dengan 2 cara, yaitu:

  1.  Secara mandiri, yaitu melalui menu “Premium Adjustment / Penyesuaian Premi” di PRUServices atau

  2. Dengan bantuan Mitra Bisnis Agency.

Repricing ini dilakukan sebagai upaya Prudential Indonesia untuk tetap memberikan perlindungan kesehatan dan layanan yang berkualitas bagi Nasabah, sekalipun di tengah inflasi biaya medis tahunan. Dengan penyesuaian ini, Nasabah dapat terus menikmati manfaat Asuransi Kesehatan yang berkelanjutan dan tetap merasa aman secara finansial. Prudential Indonesia berkomitmen untuk terus mendampingi Nasabah dalam menghadapi kebutuhan dan tantangan kesehatan di masa mendatang.

Petunjuk Penyesuaian Premi secara mandiri bisa dilihat di:

Informasi mengenai Program Konversi ke Asuransi Kesehatan PRUWell Medical (PWM) bisa dilihat di:

Frequently Asked Question (FAQ)

Latar Belakang Penyesuaian Biaya Asuransi


Prudential Indonesia secara berkala meninjau biaya perawatan medis berdasarkan inflasi medis tahunan yang terjadi di Indonesia dan pengalaman portofolio klaim medis secara kolektif untuk Asuransi Tambahan Kesehatan PPH Plus dan PPH Plus Pro, sehingga Prudential Indonesia dapat tetap memberikan perlindungan kesehatan yang optimal dan layanan kesehatan yang berkualitas bagi para Nasabah, sekalipun di tengah tren peningkatan biaya perawatan medis yang masih terus berlangsung. Sebagai upaya terbaik yang dapat kami berikan, kami juga menghadirkan PRUPriority Hospitals, sebuah kerja sama dengan rumah sakit pilihan untuk layanan berkualitas dengan biaya yang wajar.

Inflasi medis yang dimaksud adalah kenaikan biaya perawatan medis atau biaya kesehatan seperti biaya kamar, biaya konsultasi dokter, biaya tindakan bedah, dan biaya-biaya lainnya  sebagai akibat dari meningkatnya aksesibilitas, penggunaan, dan permintaan terhadap layanan kesehatan yang berkualitas serta kemajuan teknologi kesehatan. Pengalaman portofolio klaim medis yang dimaksud adalah total angka klaim medis aktual yang dibayarkan secara keseluruhan dalam suatu periode sebagai manfaat dari kumpulan produk kesehatan sejenis dari satu Perusahaan.

Cara kerja dan perhitungan asuransi kesehatan adalah dengan menghitung risiko dari seluruh Nasabah dalam satu produk (portofolio), bukan secara individu, termasuk portofolio Asuransi Tambahan Kesehatan PPH Plus dan PPH Plus Pro. Saat Anda membeli asuransi kesehatan, Anda akan bergabung dengan sekelompok Nasabah lain yang memiliki karakteristik risiko beragam (seperti kelompok usia, jenis Plan, jenis kelamin, dll), perusahaan asuransi menanggung risiko atas keseluruhan kelompok, bukan individu. Maka dari itu, ketika Prudential Indonesia meninjau pengalaman portofolio klaim atas Asuransi Tambahan Kesehatan PPH Plus dan PPH Plus Pro, peninjauan dilakukan secara menyeluruh untuk seluruh Nasabah.

Inflasi medis merupakan salah satu faktor yang dipertimbangkan dalam penyesuaian Biaya Asuransi, namun bukan satu-satunya faktor. Prudential Indonesia juga mempertimbangkan berbagai faktor lain yang memengaruhi biaya layanan kesehatan dan keberlanjutan manfaat produk, seperti tren biaya perawatan kesehatan, dinamika nilai tukar mata uang, penggunaan layanan kesehatan, dan pengalaman klaim secara keseluruhan, serta berbagai faktor lain yang memengaruhi keberlangsungan manfaat produk dalam jangka panjang. Oleh karena itu, persentase penyesuaian Biaya Asuransi dapat berbeda dengan tingkat inflasi medis pada suatu periode tertentu.

Perusahaan Asuransi dapat melakukan penyesuaian Biaya Asuransi, mengingat Biaya Asuransi untuk produk Asuransi Tambahan Kesehatan ditinjau setiap tahun dan dapat naik seiring dengan bertambahnya usia serta faktor lainnya seperti inflasi medis.

Hal ini tertera pada Ketentuan Umum Asuransi Tambahan Kesehatan PPH Plus dan PPH Plus Pro Pasal 9 Ayat (1) yang menyebutkan bahwa perusahaan tidak menjanjikan besarnya Biaya Asuransi untuk Asuransi Tambahan Kesehatan PPH Plus dan PPH Plus Pro yang akan datang. Sesuai dengan Pasal 9 Ayat (2), perusahaan berhak menurunkan atau menaikkan Biaya Asuransi untuk Asuransi Tambahan Kesehatan PPH Plus dan PPH Plus Pro yang akan datang yang bukan disebabkan oleh kenaikan usia Tertanggung dengan pemberitahuan tertulis kepada Pemegang Polis paling lambat 30 (tiga puluh) hari kerja sebelum perubahan Biaya Asuransi tersebut mulai berlaku.
Penyesuaian Biaya Asuransi akan meningkatkan Biaya Asuransi yang dibebankan dari Nilai Tunai Polis setiap bulan. Dengan demikian, untuk membantu menjaga kecukupan Nilai Tunai dan keberlanjutan perlindungan, anda disarankan mengikuti saran penyesuaian Premi yang tercantum dalam Surat Repricing. Namun, apabila Polis yang Anda miliki menerima manfaat Asuransi Tambahan Waiver/Payor dan sedang dalam status Bebas Premi, maka Anda disarankan melakukan Top-Up Tunggal sesuai informasi yang tercantum dalam Surat Repricing.

Detail Mengenai Penyesuaian Biaya Asuransi


Mohon mengacu ke tabel berikut untuk jadwal pengiriman Surat Repricing beserta dengan jadwal efektif untuk pemotongan Biaya Asuransi yang baru:

Batch

Kriteria Polis*

Tanggal Pengiriman Surat

Tanggal Efektif Penyesuaian Biaya Asuransi**

Tanggal Batas Penyesuaian Premi***

1

  • Nasabah PPH Plus
  • Nasabah PPH Plus Pro dengan Tanggal Mulai Pertanggungan (RCD) hingga Juli 2023.
Mulai
13 September 2026
Mulai
24 Oktober 2026

31 Januari 2027

2

Nasabah PPH Plus Pro dengan Tanggal Mulai Pertanggungan (RCD) mulai dari 1 Agustus 2023 – 31 Oktober 2023.

Mulai
17 September 2026
Mulai
4 November 2026

31 Maret 2027

3

Nasabah PPH Plus Pro dengan Tanggal Mulai Pertanggungan (RCD) mulai dari 1 November 2023 – 29 Februari 2024.

Mulai
18 Januari 2027
Mulai
6 Maret 2027

30 Juni 2027

4

Nasabah PPH Plus Pro dengan Tanggal Mulai Pertanggungan (RCD) mulai dari 1 Maret 2024 dan seterusnya.

Mulai
17 Mei 2027
Mulai
9 Juli 2027

31 Oktober 2027

*Kriteria Polis ini merupakan Kriteria Polis secara umum dan mengikuti kriteria batch Repricing tahun lalu. Jika ada Polis yang jadwal pengiriman suratnya bergeser pada tahun lalu, maka akan disesuaikan juga untuk tahun ini, dengan tujuan menjaga jarak minimal 1 tahun dengan Repricing sebelumnya. 

**Tanggal Efektif Penyesuaian Biaya Asuransi sesuai dengan tanggal yang tercantum didalam Surat Repricing

***Tanggal Batas Penyesuaian Premi merupakan tanggal yang juga telah tertera di Surat Repricing, dan apabila penyesuaian Premi tidak diajukan dan tidak disetujui hingga Tanggal Batas Penyesuaian Premi dan Nilai Tunai tidak cukup untuk melunasi Biaya Asuransi, maka Manfaat Asuransi Tambahan Kesehatan PPH Plus dan PPH Plus Pro dapat berakhir karena lewat waktu atau lapsed bergantung pada kecukupan Nilai Tunai Polis. Namun, Tanggal Batas Penyesuaian Premi tidak muncul untuk Polis dengan fitur No Lapse Guarantee (NLG) yang sudah tidak aktif dan/atau Polis dalam status lapsed, sehingga Pemegang Polis diharapkan selalu memperhatikan kecukupan Nilai Tunai yang dapat dilihat pada PRUServices untuk pembebanan Biaya Asuransi agar Pertanggungan tetap berlangsung.

Polis yang tidak sedang dalam status bebas Premi akan mendapatkan saran penyesuaian Premi. Sementara itu, Polis yang sedang dalam status bebas Premi karena telah menerima manfaat Waiver/Payor akan mendapatkan saran penambahan Top-Up Tunggal.

  • Batch 1: Batas penyesuaian Premi hingga 31 Januari 2027.
  • Batch 2: Batas penyesuaian Premi hingga 31 Maret 2027.
  • Batch 3: Batas penyesuaian Premi hingga 30 Juni 2027.
  • Batch 4: Batas penyesuaian Premi hingga 31 Oktober 2027.

Mohon agar anda dapat memeriksa Surat Repricing untuk memastikan tanggal efektif berlaku Biaya Asuransi yang telah disesuaikan. 


Ya, manfaat Asuransi Tambahan Kesehatan PPH Plus atau PPH Plus Pro dapat tetap berlaku meskipun anda tidak mengikuti saran penyesuaian Premi, selama Nilai Tunai Polis mencukupi untuk membayar Biaya Asuransi, termasuk Biaya Asuransi dan Biaya Administrasi yang Belum Dibebankan. Apabila Nilai Tunai Polis tidak mencukupi, manfaat Asuransi Tambahan Kesehatan PPH Plus atau PPH Plus Pro dapat berakhir (lapsed). Oleh karena itu, anda disarankan untuk memantau kecukupan Nilai Tunai Polis secara berkala pada PRUServices agar perlindungan tetap aktif.

Prudential Indonesia menawarkan solusi alternatif selain melakukan penyesuaian Premi melalui beberapa fasilitas, dengan pilihan sebagai berikut (dengan syarat minimal Premi Berkala tetap kecuali untuk konversi ke Asuransi Kesehatan PRUWell Medical, bergantung pada kondisi Polis masing-masing):

  • Memilih Plan yang lebih rendah dari Plan yang telah dipilih sebelumnya (jika Plan Nasabah saat ini bukan Bronze A ataupun Cermat 1)
  • Menambahkan fasilitas PRUPrime Saver (jika Nasabah belum memiliki PRUPrime Saver)
  • Mengubah Masa Pertanggungan menjadi lebih singkat (jika Masa Pertanggungan saat ini belum yang paling singkat)
  • Mengubah komposisi manfaat Asuransi Dasar dan/atau Asuransi Tambahan lainnya (Contoh: Menurunkan Uang Pertanggungan Asuransi Dasar dan/atau Asuransi Tambahan lainnya)

Anda juga dapat melakukan perubahan manfaat kesehatan (konversi) dari PPH Plus atau PPH Plus Pro ke Asuransi Kesehatan tradisional dengan pilihan sebagai berikut:

  • Konversi ke PRUWell Medical dengan proses non-FUW, mengacu pada syarat dan ketentuan yang berlaku
  • Konversi ke PRUSolusi Sehat (akan tersedia mulai bulan Januari 2027)
  • Konversi ke PRUWell Medical dengan proses pemeriksaan medis, mengacu pada syarat dan ketentuan yang berlaku

Apabila penyesuaian Premi sesuai saran tidak diajukan dan disetujui, maka fitur NLG Manfaat Asuransi Tambahan Kesehatan PPH Plus atau PPH Plus Pro akan menjadi tidak aktif. Dalam kondisi tersebut, Asuransi Tambahan Kesehatan dapat berakhir karena lewat waktu (lapsed) apabila Nilai Tunai tidak mencukupi untuk melunasi Biaya Asuransi. Sebagai catatan, jika PPH Plus atau PPH Plus Pro milik Anda sedang dalam kondisi lewat waktu (lapsed), maka Anda tetap harus melakukan pemulihan PPH Plus atau PPH Plus Pro sesuai dengan ketentuan yang berlaku sebelum melakukan penyesuaian Premi.

Namun demikian, apabila pada akhirnya penyesuaian Premi sesuai saran disetujui setelah Tanggal Batas Penyesuaian Premi, maka fitur NLG PPH Plus atau PPH Plus Pro akan diaktifkan kembali hingga 1 (satu) tahun setelah Tanggal Batas Penyesuaian Premi.

Oleh karena itu, kami menyarankan agar Anda segera melakukan pengajuan penyesuaian Premi sebelum atau maksimal pada Tanggal Batas Penyesuaian Premi yang telah ditentukan untuk menghindari periode di mana fitur NLG tidak aktif (terutama karena tanggal persetujuan penyesuaian Premi dimungkinkan tidak di hari yang sama dengan tanggal pengajuan penyesuaian Premi). Anda diharapkan selalu memperhatikan kecukupan Nilai Tunai yang dapat dilihat pada PRUServices untuk pembebanan Biaya Asuransi agar Pertanggungan tetap berlangsung.

Contoh Skenario:

  • Nasabah (yang memiliki NLG PPH Plus aktif) termasuk dalam batch 1 Repricing 2026.
  • Surat Repricing dikirim tanggal 13 September 2026, dengan Tanggal Batas Penyesuaian Premi 31 Januari 2027.
  • Nasabah tidak melakukan pengajuan penyesuaian Premi dan penyesuaian Premi tidak disetujui hingga 31 Januari 2027.
  • Karena penyesuaian Premi tidak disetujui hingga Tanggal Batas Penyesuaian Premi, maka fitur NLG PPH Plus menjadi tidak aktif mulai 1 Februari 2027.
  • Nasabah baru melakukan pengajuan penyesuaian Premi dan penyesuaian Premi baru disetujui tanggal 1 Maret 2027. Dengan demikian, NLG PPH Plus diaktifkan kembali hingga 31 Januari 2028 (atau 1 tahun setelah Tanggal Batas Penyesuaian Premi).
  • Meskipun NLG PPH Plus pada akhirnya aktif kembali, terdapat periode di mana NLG PPH Plus tidak aktif, yaitu sejak 1 Februari 2027 hingga sebelum penyesuaian Premi disetujui pada 1 Maret 2027. Dalam periode tersebut, PPH Plus berisiko berakhir karena lewat waktu (lapsed) apabila Nilai Tunai tidak mencukupi untuk melunasi Biaya Asuransi.

Apabila penyesuaian Premi sesuai saran tidak diajukan dan disetujui, baik sebelum, saat, maupun setelah Tanggal Batas Penyesuaian Premi, maka fitur NLG PPH Plus atau PPH Plus Pro akan diaktifkan kembali hingga 1 (satu) tahun setelah Tanggal Batas Penyesuaian Premi.

Namun demikian, kami menyarankan agar Anda melakukan pengajuan penyesuaian Premi sebelum atau maksimal pada Tanggal Batas Penyesuaian Premi yang telah ditentukan untuk meminimalkan periode di mana fitur NLG tidak aktif (terutama karena tanggal persetujuan penyesuaian Premi dimungkinkan tidak di hari yang sama dengan tanggal pengajuan penyesuaian Premi). Selama periode tersebut, apabila Nilai Tunai Polis tidak mencukupi untuk melunasi Biaya Asuransi, maka manfaat Asuransi Tambahan Kesehatan berisiko berakhir karena lewat waktu (lapsed). Oleh karena itu, Pemegang Polis diharapkan selalu memperhatikan kecukupan Nilai Tunai yang dapat dilihat pada PRUServices untuk pembebanan Biaya Asuransi agar Pertanggungan tetap berlangsung.

Contoh Skenario:

  • Nasabah (yang memiliki NLG PPH Plus tidak aktif sejak 1 Februari 2026) termasuk dalam batch 1 Repricing 2026.
  • Surat Repricing dikirim tanggal 13 September 2026, dengan Tanggal Batas Penyesuaian Premi 31 Januari 2027.
  • Nasabah tidak melakukan pengajuan penyesuaian Premi dan penyesuaian Premi tidak disetujui hingga 31 Januari 2027.
  • Nasabah baru melakukan pengajuan penyesuaian Premi dan penyesuaian Premi baru disetujui tanggal 1 Maret 2027. Dengan demikian, NLG PPH Plus diaktifkan kembali hingga 31 Januari 2028 (atau 1 tahun setelah Tanggal Batas Penyesuaian Premi).
  • Meskipun NLG PPH Plus pada akhirnya aktif kembali, terdapat periode di mana NLG PPH Plus tidak aktif, yaitu sejak 1 Februari 2026 hingga sebelum penyesuaian Premi disetujui pada 1 Maret 2027. Dalam periode tersebut, PPH Plus berisiko berakhir karena lewat waktu (lapsed) apabila Nilai Tunai tidak mencukupi untuk melunasi Biaya Asuransi.

Apabila anda sudah melakukan pembayaran Premi untuk jatuh tempo saat ini secara non-bulanan, maka anda dapat tetap melakukan penyesuaian Premi. Sistem akan menghitung secara otomatis selisih Premi saat ini dan Premi yang baru sesuai dengan durasi bulan yang tersisa (perhitungan secara pro rata). Selisih Premi pro rata tersebut dapat dibayarkan dalam bentuk Top-Up Tunggal seperti mekanisme penambahan Top-Up Tunggal yang berlaku saat ini. Sebagai informasi, jumlah minimal Top-Up Tunggal adalah sebesar Rp1.000.000 dan harus dibayarkan paling lambat 60 hari kalender sejak pengajuan penyesuaian Premi. Apabila selisih Premi pro rata kurang dari Rp1.000.000, maka anda tetap harus membayarkan Top-Up Tunggal minimal sebesar Rp1.000.000 yang akan dialokasikan sesuai pilihan subdana investasi anda.

Tidak. Tanggal pengajuan penyesuaian Premi dapat berbeda dengan tanggal persetujuan penyesuaian Premi. Beberapa kondisi yang dapat menyebabkan perbedaan tersebut antara lain:

  • Polis dengan frekuensi pembayaran Premi non-bulanan perlu melakukan pembayaran Premi secara pro rata melalui Top-Up Tunggal karena Premi untuk periode berjalan telah dibayarkan sesuai frekuensi pembayaran yang dipilih. Oleh karena itu, Anda disarankan untuk segera melakukan pembayaran Top-Up Tunggal agar proses persetujuan penyesuaian Premi tidak tertunda.
  • Terdapat kekurangan pembayaran Premi sebelumnya dan belum ada pembayaran Premi baru. Dalam kondisi ini, Anda tetap harus melakukan pembayaran Premi sesuai nominal Premi sebelum tanggal efektif penyesuaian Biaya Asuransi. Oleh karena itu, Anda disarankan untuk segera melunasi kekurangan Premi agar proses persetujuan penyesuaian Premi tidak tertunda.
  • Jika diperlukan, Prudential Life Assurance Indonesia dapat meminta dokumen tambahan dalam proses pengajuan penyesuaian Premi (termasuk untuk Polis dengan Pemegang Polis atau Tertanggung WNA, dokumen tambahan yang diperlukan antara lain salinan paspor dan KITAS yang masih berlaku). Oleh karena itu, Anda, khususnya apabila Anda seorang WNA, disarankan untuk mengajukan penyesuaian Premi jauh sebelum Tanggal Batas Penyesuaian Premi guna memberikan waktu yang cukup untuk melengkapi dokumen yang diperlukan.

Informasi tersebut menunjukkan perkiraan hingga usia berapa Nilai Tunai Polis dapat mencukupi untuk membayar Biaya Asuransi setelah penyesuaian Biaya Asuransi. Perkiraan ini dihitung berdasarkan kondisi Polis pada tanggal cetak surat dengan asumsi Premi dibayarkan tepat waktu, Polis tetap aktif, tidak ada Cuti Premi (Premium Holiday), tidak ada penarikan dana (Withdrawal), serta menggunakan asumsi rata-rata hasil Dana Investasi PRULink sebesar 5% per tahun. Surat Repricing juga menampilkan perkiraan kecukupan Nilai Tunai apabila saran penyesuaian Premi atau Top-Up Tunggal diikuti maupun tidak diikuti.

Apabila anda mengajukan penyesuaian Premi sesuai yang disarankan pada Surat Repricing, maka Premi yang baru akan berlaku efektif pada tanggal jatuh tempo terakhir saat penyesuaian Premi disetujui, meskipun pengajuan penyesuaian Premi disetujui oleh Prudential Indonesia setelah tanggal penagihan Premi tersebut.

Contoh 1:

  • 10 November 2026: Tanggal jatuh tempo Premi dan tanggal penagihan Biaya Asuransi setelah repricing, namun Nasabah belum membayar Premi untuk jatuh tempo tersebut
  • 1 Desember 2026: Penyesuaian Premi disetujui

Maka, Premi yang baru akan berlaku efektif sejak tanggal 10 November 2026 (bukan 10 Desember 2026). Selanjutnya, pada tanggal jatuh tempo berikutnya (yaitu 10 Desember 2026), Nasabah harus membayarkan Premi kembali untuk jatuh tempo bulan Desember 2026.

Contoh 2:

  • 10 November 2026: Tanggal jatuh tempo Premi dan tanggal penagihan Biaya Asuransi setelah repricing, dan Nasabah sudah membayar Premi untuk jatuh tempo tersebut
  • 1 Desember 2026: Penyesuaian Premi disetujui

Maka, Premi yang baru akan berlaku efektif sejak tanggal 10 Desember 2026 (bukan 10 November 2026).

Perubahan major adalah perubahan terhadap manfaat Polis atau Asuransi Tambahan Kesehatan yang harus terlebih dahulu ditinjau dan disetujui oleh Prudential Indonesia. Contohnya adalah perubahan Plan, penambahan fasilitas PRUPrime Saver, perubahan Masa Pertanggungan, atau perubahan komposisi manfaat Asuransi Dasar dan/atau Asuransi Tambahan.

Apabila anda melakukan perubahan major setelah Surat Repricing dikirimkan, maka informasi pada Surat Repricing menjadi tidak berlaku karena sudah tidak sesuai dengan kondisi Polis yang sebenarnya. Premi baru akan segera berlaku pada tanggal penagihan terdekat setelah perubahan major disetujui oleh Prudential Indonesia dan tidak ada Surat Repricing dengan Plan baru yang akan dikirimkan ke Nasabah.

Berikut contoh skenario: 

  • Tanggal pengiriman Surat Repricing: 13 September 2026
  • Tanggal perubahan major diajukan terkait perubahan Plan dari Silver A ke Bronze A: 14 September 2026
  • Tanggal perubahan major disetujui terkait perubahan Plan dari Silver A ke Bronze A: 15 September 2026

Maka per 15 September 2026, informasi pada Surat Repricing menjadi tidak berlaku karena informasi tersebut sudah tidak sesuai dengan manfaat Polis yang dimiliki saat ini (adanya perubahan Plan dari Silver A ke Bronze A).

Anda dapat melakukan Top-Up Tunggal dengan nominal yang tertera pada Surat Repricing, melalui PRUServices, pada menu "Top-up premi/kontribusi" (jika anda memilih Bahasa Indonesia) atau “Top-up premium/contribution” (jika anda memilih Bahasa Inggris).

Jika Anda menerima Surat Repricing, kami menyarankan untuk terlebih dahulu mempertimbangkan penyesuaian Premi sesuai rekomendasi yang tercantum dalam surat tersebut. Dengan melakukan Penyesuaian Premi, maka status NLG yang sudah tidak aktif akan diaktifkan kembali (khusus untuk yang status NLGnya sudah tidak aktif), dan NLG akan diperpanjang hingga 1 (satu) tahun setelah Tanggal Batas Penyesuaian Premi masing-masing batch, sehingga membantu menjaga keberlangsungan manfaat perlindungan sesuai ketentuan Polis.

Apabila Nasabah telah melakukan Top-Up sebelumnya, Top-Up tersebut tetap tercatat sebagai tambahan terhadap Nilai Tunai Polis, namun tidak ada perubahan status NLG menjadi aktif maupun perpanjangan NLG. Anda diharapkan selalu memperhatikan kecukupan Nilai Tunai yang dapat dilihat pada PRUServices untuk pembebanan Biaya Asuransi agar Pertanggungan tetap berlangsung.

Biaya Asuransi dan Biaya Administrasi yang Belum Dibebankan


Biaya Asuransi dan Biaya Administrasi yang Belum Dibebankan adalah Biaya Asuransi dan Biaya Administrasi yang belum dapat dipotong dari Nilai Tunai Polis karena Nilai Tunai yang tersedia pada tanggal perhitungan tidak mencukupi untuk membayar seluruh biaya tersebut.

Pada tahun-tahun awal Polis, sebagian Premi digunakan untuk membayar Biaya Akuisisi sesuai ketentuan Polis. Akibatnya, Nilai Tunai yang terbentuk pada saat itu belum mencukupi untuk membayar seluruh Biaya Asuransi dan Biaya Administrasi, sehingga selisihnya tercatat sebagai Biaya Asuransi dan Biaya Administrasi yang Belum Dibebankan.

Selain itu, dalam kondisi tertentu Nilai Tunai yang tersedia juga dapat tidak mencukupi untuk membayar seluruh biaya yang jatuh tempo, terutama saat Biaya Asuransi meningkat atau hasil investasi tidak sesuai dengan ilustrasi awal. Kondisi ini juga dapat menyebabkan adanya Biaya Asuransi dan Biaya Administrasi yang Belum Dibebankan.

Hal tersebut dapat terjadi karena beberapa faktor, antara lain:

  • Usia Tertanggung yang semakin meningkat sehingga Biaya Asuransi bertambah;
  • Adanya penyesuaian Biaya Asuransi;
  • Kinerja investasi yang membentuk Nilai Tunai tidak sesuai dengan ilustrasi awal;
  • Sebagian Nilai Tunai telah digunakan untuk membayar biaya Polis secara berkala; atau
  • Premi yang dibayarkan belum cukup untuk mendukung keberlangsungan manfaat Polis sesuai jangka waktu yang diharapkan.

Apabila Nilai Tunai masih belum mencukupi, maka Biaya Asuransi dan Biaya Administrasi yang Belum Dibebankan dapat tetap tercatat pada Polis.

Anda dapat melihat nilai Biaya Asuransi dan Biaya Administrasi yang Belum Dibebankan pada Pernyataan Transaksi yang juga tersedia di PRUServices.

Anda dapat melakukan Top-Up Tunggal untuk menambah Nilai Tunai Polis. Peningkatan Nilai Tunai ini dapat membantu memenuhi kebutuhan pembayaran Biaya Asuransi, Biaya Administrasi, serta Biaya Asuransi dan Biaya Administrasi yang Belum Dibebankan (jika ada). Ketentuan mengenai nominal Top-Up Tunggal yang dapat dilakukan mengacu pada ketentuan masing-masing produk dasar.

Ya, nilai Top-Up Tunggal yang tertera di Surat Repricing (jika ada) telah memperhitungkan Biaya Asuransi dan Biaya Administrasi yang Belum Dibebankan (jika ada) yang dihitung pada tanggal cetak surat.

Kenaikan Premi dan Kecukupan Nilai Tunai (Sustainability)


Pada Repricing 2026, Prudential Indonesia mengubah alokasi kenaikan Premi menjadi 30% Premi Berkala dan 70% PRUsaver untuk membantu menjaga keberlangsungan Polis. PRUsaver memiliki biaya akuisisi yang lebih rendah, sehingga porsi dana yang masuk ke Nilai Tunai menjadi lebih besar. Dengan alokasi Nilai Tunai yang lebih besar, Polis diharapkan memiliki kecukupan dana yang lebih baik untuk membayar Biaya Asuransi dan membantu menjaga perlindungan tetap berlanjut dalam jangka panjang. 

Ya, hal ini tetap berlaku meskipun sebelumnya Bapak/Ibu belum memiliki PRUsaver. Sebesar minimal 70% dari kenaikan Premi akan dialokasikan ke PRUsaver dan diinvestasikan ke subdana investasi yang dipilih untuk Premi Dasarnya. 

Besarnya saran penyesuaian Premi ditentukan berdasarkan kondisi Nilai Tunai masing-masing Polis pada saat Surat Repricing dicetak. Kondisi Nilai Tunai tersebut dapat dipengaruhi oleh berbagai faktor, seperti riwayat penyesuaian Premi pada Repricing sebelumnya, penarikan dana (Withdrawal), dan Cuti Premi (Premium Holiday). Oleh karena itu, besarnya saran penyesuaian Premi dapat berbeda pada setiap Polis.

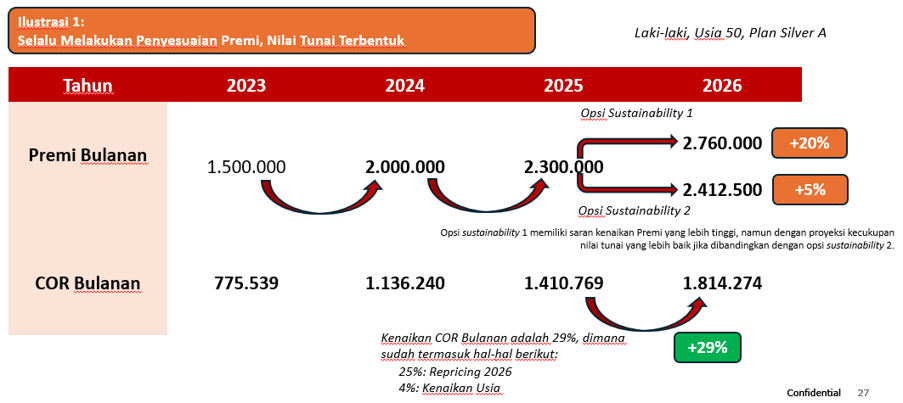
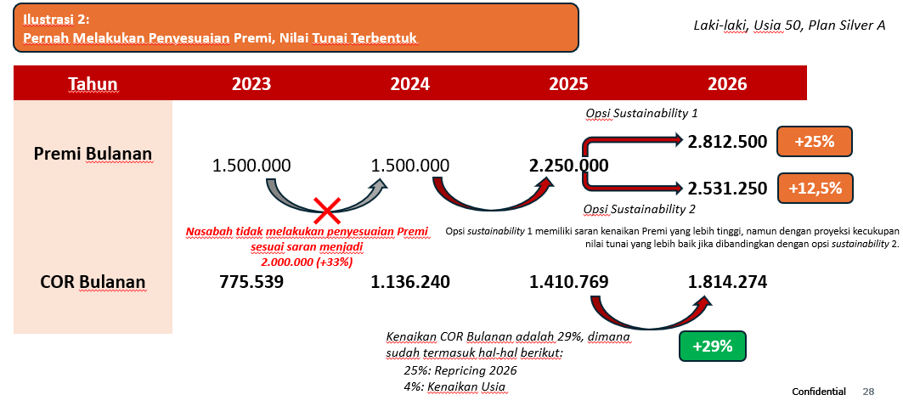
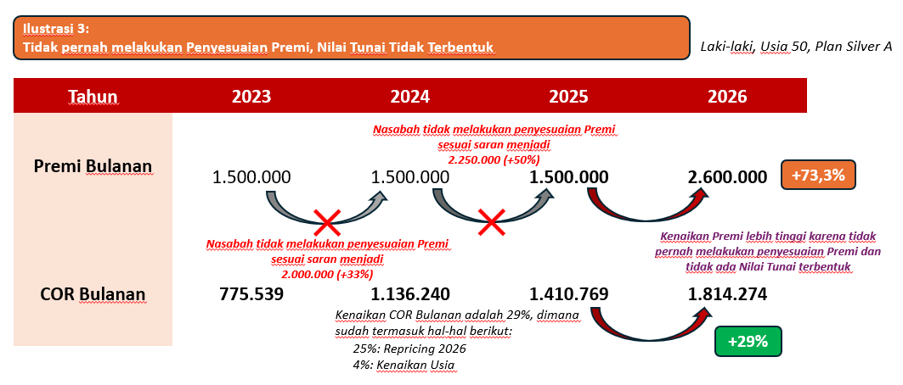
Ilustrasi penyesuaian Premi untuk beberapa Nasabah yang berbeda dapat dilihat di bawah ini:

Dapat dilihat pada ilustrasi-ilustrasi di atas bahwa Nasabah yang tidak pernah melakukan penyesuaian Premi dengan Nilai Tunai yang tidak terbentuk memiliki saran kenaikan Premi yang lebih tinggi. Hal ini karena Nilai Tunai yang terbentuk dari Premi yang dibayarkan sebelumnya tidak cukup untuk mengimbangi kenaikan Biaya Asuransi. Oleh karena itu, diperlukan penyesuaian Premi yang lebih besar sebagai upaya untuk mengejar kecukupan Nilai Tunai, sehingga diharapkan dapat mengimbangi kenaikan Biaya Asuransi dan Polis dapat tetap aktif hingga suatu usia tertentu yang diinginkan. Kami mengimbau agar Anda dapat melakukan penyesuaian Premi seperti yang direkomendasikan untuk mengantisipasi tingkat kenaikan Premi yang besar di kemudian hari.

Prudential Indonesia juga menyediakan beberapa alternatif pilihan sehingga Nasabah dapat memilih solusi yang paling sesuai dengan kebutuhan perlindungan dan kemampuan finansialnya.

Setiap Polis memiliki kondisi yang berbeda, sehingga kebutuhan penyesuaian Premi dan proyeksi kecukupan Nilai Tunai (sustainability) yang dihasilkan juga dapat berbeda. Perhitungan sustainability tidak hanya mempertimbangkan besarnya kenaikan Premi, tetapi juga mempertimbangkan berbagai faktor dari masing-masing Polis, antara lain:

  • Usia Tertanggung,
  • Besar dan kondisi Nilai Tunai (yang juga dapat dipengaruhi oleh riwayat repricing sebelumnya (apakah mengikuti atau tidak mengikuti saran kenaikan Premi pada repricing sebelumnya), riwayat penarikan Nilai Tunai (Withdrawal), perbedaan performa subdana investasi masing-masing Polis, dan riwayat cuti Premi),
  • Besar Premi yang dibayarkan,
  • Riwayat pembebanan Biaya Asuransi,
  • Proyeksi biaya asuransi di masa mendatang, dan
  • Kondisi Polis secara keseluruhan (termasuk usia dan Plan Asuransi Tamabahan Kesehatan yang dipilih).

Mengingat setiap Polis memiliki kondisi awal yang berbeda, maka besarnya kenaikan Premi yang diperlukan untuk mendukung keberlangsungan Polis juga dapat berbeda.

Anda dapat melihat sustainability Polis pada saat melakukan penyesuaian Premi melalui PRUServices di pru.id/penyesuaianpremi. Anda juga dapat melihat sustainability Polis untuk opsi penyesuaian Premi dengan Plan sama di Surat Repricing.

Menu “Premium Adjustment / Penyesuaian Premi” di PRUServices


Penyesuaian Premi dapat dilakukan melalui menu “Premium Adjustment / Penyesuaian Premi” di PRUServices. Panduan langkah-langkah pengajuannya dapat dilihat pada pru.id/tutorialpenyesuaianpremi. Link ini juga tersedia di Surat Repricing anda, dan juga mencakup langkah-langkah untuk melakukan proses pendaftaran akun PRUServices dan proses menghubungkan Polis.

Ya, untuk melakukan penyesuaian Premi secara mandiri melalui PRUServices, Anda perlu registrasi dan login ke akun PRUServices terlebih dahulu. Panduan registrasi dan login dapat dilihat pada PRUServices.

Ya, menu “Premium Adjustment / Penyesuaian Premi“ di PRUServices tersedia dalam dua bahasa yang dapat dipilih oleh Nasabah, yaitu Bahasa Indonesia dan Bahasa Inggris.

Tidak, penyesuaian Premi melalui menu “Premium Adjustment / Penyesuaian Premi“ di PRUServices hanya dapat dilakukan oleh Nasabah dari kanal distribusi Agency yang mendapatkan saran penyesuaian Premi di Surat Repricing

Ya, informasi Polis yang ditampilkan pada menu “Premium Adjustment / Penyesuaian Premi” di PRUServices mengacu pada kondisi Polis pada saat Surat Repricing dicetak. Apabila terdapat perubahan kondisi Polis setelah tanggal tersebut, informasi yang ditampilkan dapat berbeda dengan kondisi Polis terkini.

Surat Repricing menampilkan saran penyesuaian Premi yang direkomendasikan berdasarkan kondisi Polis pada saat surat dicetak. Pilihan penyesuaian Premi lainnya tetap tersedia dan dapat diakses melalui menu “Premium Adjustment / Penyesuaian Premi” di PRUServices. Seluruh pilihan tersebut dihitung berdasarkan kondisi Polis yang sama, sehingga anda dapat mempertimbangkan opsi yang paling sesuai dengan kebutuhannya.

Setiap pilihan yang tersedia di menu “Premium Adjustment / Penyesuaian Premi” di PRUServices dilengkapi dengan simulasi, perbandingan kondisi sebelum dan sesudah perubahan, informasi Premi, dan proyeksi sustainability. Sebelum pengajuan diproses lebih lanjut, anda juga harus melakukan pengecekan, konfirmasi atas pilihan yang dipilih, dan menyetujui pernyataan yang tersedia.

Keputusan untuk melakukan Penyesuaian Premi, Top-Up Tunggal, atau memilih solusi alternatif lainnya perlu mempertimbangkan kebutuhan perlindungan, kondisi Polis, kemampuan finansial, dan tujuan keuangan masing-masing Nasabah.

Artikel lainnya

Kebijakan Anti Suap dan Korupsi Prudential Indonesia
Pengumuman

Kebijakan Anti Suap dan Korupsi Prudential Indonesia

28-02-2025
Kebijakan Anti Suap dan Korupsi Prudential Indonesia Natal dan Tahun Baru 2025
Pengumuman

Kebijakan Anti Suap dan Korupsi Prudential Indonesia Natal dan Tahun Baru 2025

01-12-2024
Peringati Hari Donor Sedunia, Prudential Indonesia adakan Prudential Blood Drive 2025
Pengumuman

Peringati Hari Donor Sedunia, Prudential Indonesia adakan Prudential Blood Drive 2025

12-06-2025
Peringati Hari Donor Sedunia, Prudential Indonesia adakan Prudential Blood Drive 2025
Pengumuman

Peringati Hari Donor Sedunia, Prudential Indonesia adakan Prudential Blood Drive 2025

14-06-2025
Prudential Indonesia Ajak Karyawan dan Keluarga Peduli Kesehatan Lewat Program Vaksinasi HPV dan Influenza
Pengumuman

Prudential Indonesia Ajak Karyawan dan Keluarga Peduli Kesehatan Lewat Program Vaksinasi HPV dan Influenza

28-04-2025
Kebijakan Anti Suap dan Korupsi Prudential Indonesia
Pengumuman

Kebijakan Anti Suap dan Korupsi Prudential Indonesia

13-03-2024
Punya Masalah Dengan Produk Jasa Keuangan? Berikut Langkah Pengaduan ke LAPS SJK
Pengumuman

Punya Masalah Dengan Produk Jasa Keuangan? Berikut Langkah Pengaduan ke LAPS SJK

22-01-2024
Optimalisasi Perlindungan Konsumen di Sektor Jasa Keuangan melalui LAPS SJK
Pengumuman

Optimalisasi Perlindungan Konsumen di Sektor Jasa Keuangan melalui LAPS SJK

02-01-2024
Tetap Terlindungi dengan Penyesuaian Premi PRUWell Medical
Pengumuman

Tetap Terlindungi dengan Penyesuaian Premi PRUWell Medical

10-02-2025
Online Dispute Resolution: Skema Penyelesaian Sengketa Jarak Jauh oleh LAPS SJK
Pengumuman

Online Dispute Resolution: Skema Penyelesaian Sengketa Jarak Jauh oleh LAPS SJK

22-01-2024
Pesan dari Direktur - Komunikasi Anti Suap & Korupsi Idul Fitri 1443 H
Pengumuman

Pesan dari Direktur - Komunikasi Anti Suap & Korupsi Idul Fitri 1443 H

31-03-2022
Pesan dari Direktur Komunikasi Anti-Suap dan Korupsi Hari Raya Natal 2022 dan Tahun Baru 2023
Pengumuman

Pesan dari Direktur Komunikasi Anti-Suap dan Korupsi Hari Raya Natal 2022 dan Tahun Baru 2023

12-12-2022
Berapa Biaya Layanan Penyelesaian Sengketa di LAPS SJK?
Pengumuman

Berapa Biaya Layanan Penyelesaian Sengketa di LAPS SJK?

12-12-2022
Penyesuaian pada notifikasi SMS ke Nasabah yang mengandung informasi Nomor Polis dan Nama Nasabah
Pengumuman

Penyesuaian pada notifikasi SMS ke Nasabah yang mengandung informasi Nomor Polis dan Nama Nasabah

30-03-2022
Kebijakan Anti Suap dan Korupsi Prudential Indonesia
Pengumuman

Kebijakan Anti Suap dan Korupsi Prudential Indonesia

15-12-2023
Prudential Indonesia Berkomitmen Fasilitasi Keluhan Nasabah, Imbau Penyelesaian Tanpa Melanggar Hukum
Pengumuman

Prudential Indonesia Berkomitmen Fasilitasi Keluhan Nasabah, Imbau Penyelesaian Tanpa Melanggar Hukum

19-01-2022
Pengumuman Libur Hari Raya Idul Fitri 1444H
Pengumuman

Pengumuman Libur Hari Raya Idul Fitri 1444H

19-01-2022
Pesan dari Direktur Komunikasi Anti-Suap dan Korupsi Terkait Hari Raya Idul Fitri 1444H
Pengumuman

Pesan dari Direktur Komunikasi Anti-Suap dan Korupsi Terkait Hari Raya Idul Fitri 1444H

12-12-2022
FAQ Pemberian Izin Usaha dari OJK kepada Prudential Syariah Indonesia
Pengumuman

FAQ Pemberian Izin Usaha dari OJK kepada Prudential Syariah Indonesia

01-04-2022
Penutupan Layanan Tatap Muka Prudential Indonesia
Pengumuman

Penutupan Layanan Tatap Muka Prudential Indonesia

01-09-2025
Tetap Terlindungi dengan Perubahan Premi PRUSehat
Pengumuman

Tetap Terlindungi dengan Perubahan Premi PRUSehat

Tetap Terlindungi dengan Penyesuaian Premi PRUWell Health
Pengumuman

Tetap Terlindungi dengan Penyesuaian Premi PRUWell Health

01-04-2022
Kebijakan Anti Suap dan Korupsi Prudential Indonesia
Pengumuman

Kebijakan Anti Suap dan Korupsi Prudential Indonesia

16-02-2026
Kebijakan Anti Suap dan Korupsi Prudential Indonesia
Pengumuman

Kebijakan Anti Suap dan Korupsi Prudential Indonesia

09-03-2026
Pengumuman Libur Pelayanan Prudential Indonesia
Pengumuman

Pengumuman Libur Pelayanan Prudential Indonesia

17-03-2026
Penyesuaian Biaya Asuransi PRUSolusi Sehat dan PRUSolusi Sehat Plus Pro
Pengumuman

Penyesuaian Biaya Asuransi PRUSolusi Sehat dan PRUSolusi Sehat Plus Pro

24-03-2023
Pencegahan dan Peningkatan Kesadaran atas Adanya Potensi Kecurangan/Fraud
Pengumuman

Pencegahan dan Peningkatan Kesadaran atas Adanya Potensi Kecurangan/Fraud

27-12-2021
Penyesuaian Biaya Asuransi PRUPrime Healthcare Plus dan PRUPrime Healthcare Plus Pro
Pengumuman

Penyesuaian Biaya Asuransi PRUPrime Healthcare Plus dan PRUPrime Healthcare Plus Pro

17-06-2026
Konversi dari Asuransi Tambahan Kesehatan PRUPrime Healthcare Plus (PPH Plus) atau PRUPrime Healthcare Plus Pro (PPH Plus Pro) ke Asuransi Kesehatan PRUWell Medical (PWM) secara Full Underwriting (FUW)
Pengumuman

Konversi dari Asuransi Tambahan Kesehatan PRUPrime Healthcare Plus (PPH Plus) atau PRUPrime Healthcare Plus Pro (PPH Plus Pro) ke Asuransi Kesehatan PRUWell Medical (PWM) secara Full Underwriting (FUW)

13-09-2026